

OJK Batalkan Batas Maksimal Pinjaman di Tiga Platform Pinjol
JAKARTA — Otoritas Jasa Keuangan (OJK) resmi membatalkan wacana pembatasan pendanaan masyarakat yang sebelumnya direncanakan maksimal pada tiga platform Pe
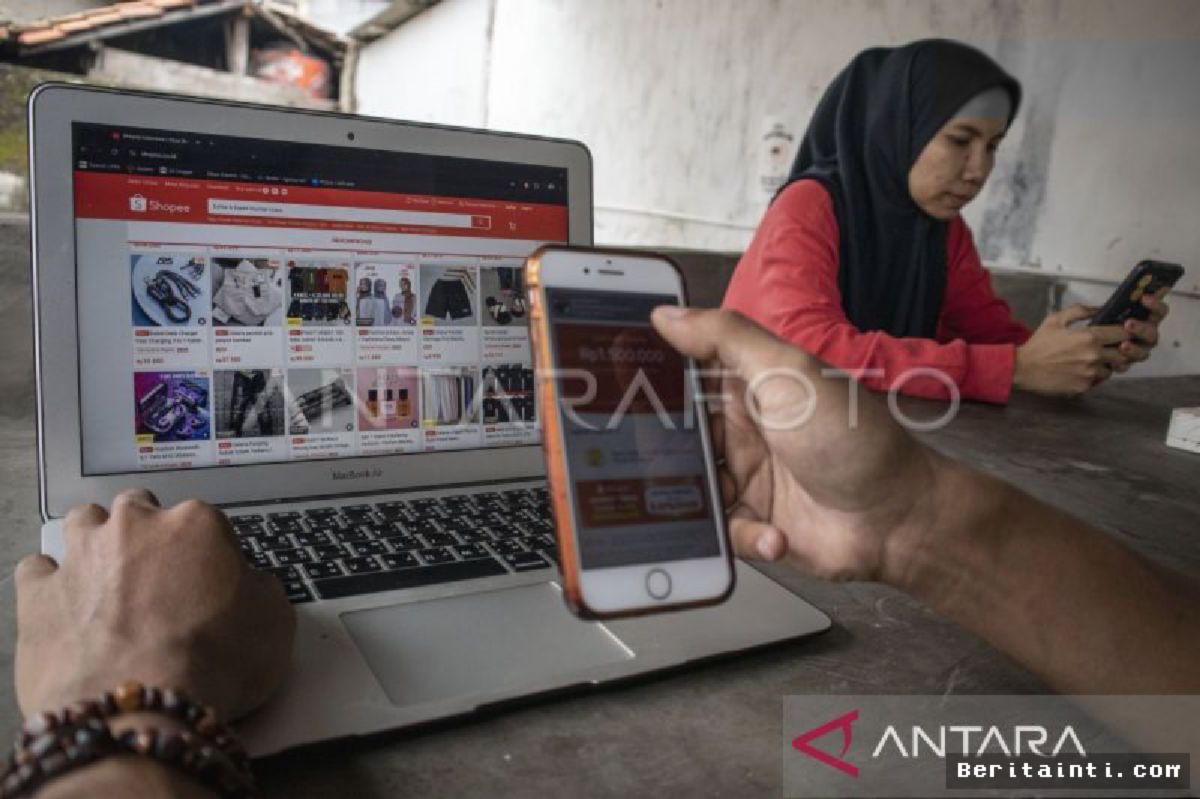
JAKARTA — Otoritas Jasa Keuangan (OJK) resmi membatalkan wacana pembatasan pendanaan masyarakat yang sebelumnya direncanakan maksimal pada tiga platform Penyelenggara Layanan Pinjam Meminjam Berbasis Teknologi Informasi (LPBBTI) atau pinjaman online (pinjol). Langkah ini diambil setelah OJK melakukan kajian mendalam terkait dinamika pasar, kesiapan infrastruktur data, serta potensi dampak terhadap akses keuangan masyarakat yang belum terjangkau sektor perbankan formal (unbanked).
Keputusan ini menandai pergeseran strategi pengawasan regulator keuangan nasional, dari pendekatan kuantitatif yang kaku menuju manajemen risiko berbasis data (risk-based approach) yang lebih fleksibel namun terukur. Regulator menilai bahwa membatasi peminjam (borrower) hanya pada tiga platform tidak otomatis menyelesaikan masalah akumulasi utang berlebih (over-indebtedness), melainkan berisiko mendorong masyarakat berpenghasilan rendah mencari alternatif pendanaan dari entitas ilegal yang jauh lebih berbahaya.
Kronologi Evaluasi Regulasi Pendanaan Fintek P2P Lending
Perkembangan regulasi pendanaan di sektor fintek peer-to-peer (P2P) lending di Indonesia mengalami beberapa tahapan krusial dalam dua tahun terakhir:
- Penerbitan SEOJK 19/2023: OJK menerbitkan Surat Edaran yang mengatur tata kelola dan penurunan batas maksimum suku bunga harian pinjol secara bertahap hingga mencapai 0,1 persen per hari untuk sektor konsumtif.
- Kemunculan Wacana Pembatasan: Berdasarkan rancangan awal regulasi, OJK sempat mengusulkan pembatasan maksimal tiga platform pinjol per peminjam untuk meminimalisasi risiko perilaku "gali lubang tutup lubang".
- Tahap Uji Publik dan Masukan Industri: Sepanjang evaluasi, Asosiasi Fintek Pendanaan Bersama Indonesia (AFPI) dan para pakar mengusulkan agar pembatasan tidak didasarkan pada jumlah aplikasi, melainkan pada kemampuan bayar aktual peminjam.
- Keputusan Pembatalan: OJK secara resmi menganulir rencana batas maksimal tiga platform dan memfokuskan pengawasan pada integrasi data Sistem Layanan Informasi Keuangan (SLIK) serta Pusat Data Fintech Lending (Pusdafil).
Analisis Risiko: Pembatasan Kuantitatif vs Pendekatan Berbasis Data
Keputusan OJK membatalkan pembatasan jumlah platform dinilai para analis sebagai langkah pragmatis. Data industri menunjukkan total penyaluran pembiayaan P2P lending tetap tumbuh positif dengan tingkat kredit macet (TWP90) terkendali di angka 2,75 persen, masih di bawah ambang batas toleransi regulator sebesar 5 persen.
Berikut adalah perbandingan pergeseran dampak kebijakan antara skema pembatasan kuantitatif dan skema penilaian risiko yang kini diterapkan OJK:
| Indikator Pengawasan | Skema Batas 3 Platform (Dibatalkan) | Skema Pengawasan Risk-Based (Berlaku) |
|---|---|---|
| Akses Keuangan | Terbatas, berpotensi mendorong peminjam ke pinjol ilegal | Terbuka luas sesuai kapasitas finansial peminjam |
| Mitigasi Utang Berlebih | Hanya membatasi kuantitas aplikasi, bukan nilai utang | Mengukur rasio utang terhadap pendapatan (Debt Service Ratio) |
| Infrastruktur Utama | Pencatatan manual antar-platform | Integrasi sistem *real-time* Pusdafil 2.0 dan SLIK OJK |
| Dampak Sektor Produktif | Bisa menghambat pelaku UMKM yang butuh modal fleksibel | Mendukung fleksibilitas permodalan usaha kecil |
Pengamat ekonomi finansial digital menilai bahwa efektivitas penanganan pinjaman bermasalah sangat bergantung pada transparansi data lintas lembaga. "Membatasi peminjam hanya pada tiga aplikasi tidak menjamin seorang individu terhindar dari krisis utang. Yang paling krusial adalah keakuratan penilaian skor kredit dalam mengukur kemampuan bayar aktual masyarakat," ujar Analitis Keuangan Beritainti.com.
"OJK menegaskan bahwa mitigasi risiko kredit macet tidak lagi bertumpu pada pembatasan jumlah aplikasi yang diunduh masyarakat, melainkan pada analisis ketat mengenai rasio utang terhadap pendapatan bulanan calon peminjam."
Penguatan Pusdafil dan SLIK Sebagai Solusi Alternatif
Sebagai pengganti pembatasan tiga aplikasi, OJK mempercepat integrasi penuh antara Pusat Data Fintech Lending (Pusdafil) dengan Sistem Layanan Informasi Keuangan (SLIK). Melalui mekanisme ini, setiap penyelenggara P2P lending wajib memeriksa rekam jejak finansial calon peminjam secara *real-time* sebelum menyetujui pencairan dana.
Di samping integrasi data, OJK tetap memperketat ketentuan Debt Service Ratio (DSR). Melalui aturan ini, total kewajiban angsuran bulanan konsumen dibatasi maksimal 40 persen dari total pendapatan bersih, dan akan diturunkan secara bertahap menjadi 30 persen guna menjaga ketahanan finansial rumah tangga.
Langkah ini diharapkan mampu menjaga keseimbangan antara pelindungan konsumen dan pertumbuhan industri keuangan digital, sehingga pembiayaan berbasis teknologi tetap menjadi motor penggerak inklusi keuangan di Indonesia secara berkelanjutan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Editor Hukum. Alumni FH UI. Meliput pengadilan, MA, dan judicial review.
Comments (0)