

Kasus Shabrina Adfi: Suami Pertanyakan Langkah Bank BTN Layangkan Somasi
Eskalasi konflik antara lembaga perbankan dan nasabah kembali menyita perhatian publik nasional. Kali ini, perselisihan hukum melibat PT Bank Tabungan Nega
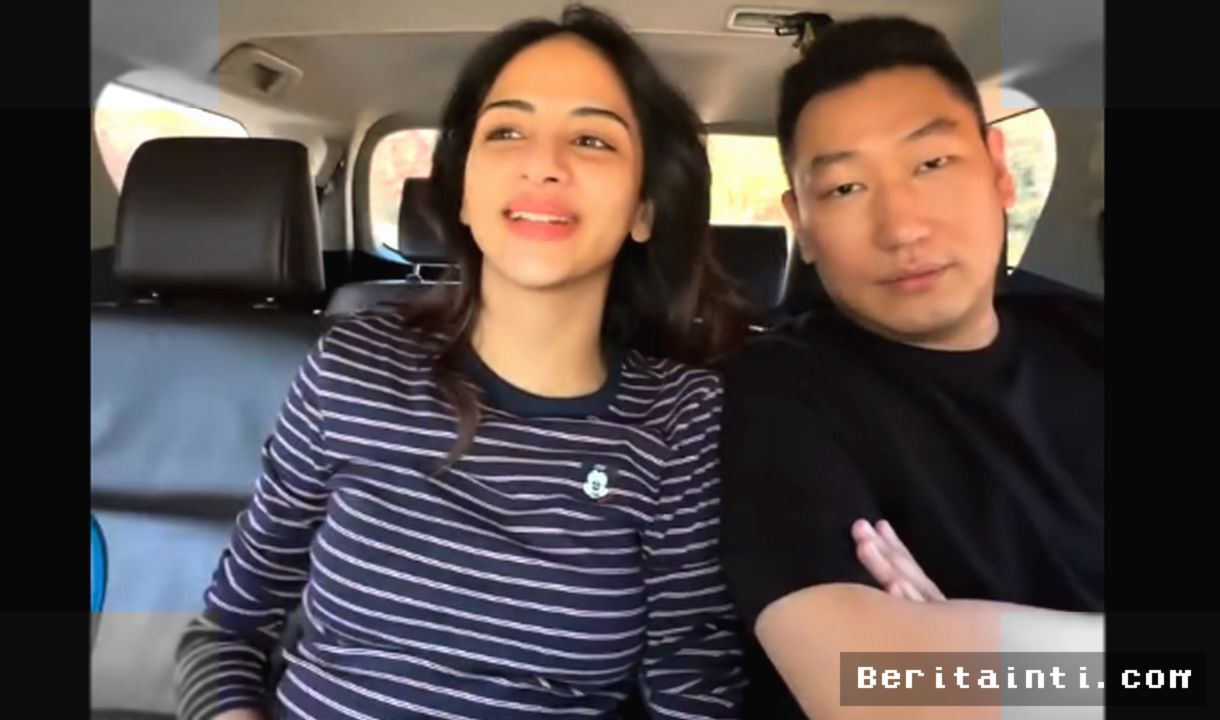
Eskalasi konflik antara lembaga perbankan dan nasabah kembali menyita perhatian publik nasional. Kali ini, perselisihan hukum melibat PT Bank Tabungan Negara (Persero) Tbk (Bank BTN) dengan keluarga nasabah Shabrina Adfi. Ketegangan meningkat signifikan setelah pihak bank mengisyaratkan akan mengambil langkah hukum tegas berupa ancaman somasi atas pernyataan yang beredar di ruang publik.
Merespons sikap manajemen bank pelat merah tersebut, suami dari Shabrina Adfi akhirnya angkat bicara melalui jejaring media sosial. Melalui unggahan di akun Instagram pribadinya, ia menyuarakan keheranan serta kritik terbuka terhadap pola komunikasi krisis yang ditunjukkan oleh salah satu bank BUMN terbesar di Indonesia tersebut.
"Apa iya responnya pada nasabah begitu? Apakah layak sebuah lembaga perbankan pelat merah langsung mengancam dengan langkah hukum ketika nasabah hanya memperjuangkan haknya?" ungkap suami Shabrina Adfi melalui akun Instagram @stanley_s27.
Dinamika Sengketa Nasabah dan Implikasi Hukum Somasi
Perselisihan ini bermula dari dinamika pelayanan dan klaim kerugian yang dirasakan oleh nasabah. Ketika ruang mediasi non-formal dinilai belum membuahkan kesepakatan konkrit, suara nasabah meluap ke media sosial hingga menciptakan narasi viral. Namun, respon defensif Bank BTN yang berencana melayangkan somasi resmi dinilai sejumlah pengamat sebagai langkah defensif yang berisiko tinggi bagi hubungan masyarakat (PR).
Secara hukum, institusi finansial memang memiliki hak subjektif untuk melindungi reputasi korporasi dari potensi pencemaran nama baik. Meski demikian, penggunan instrumen pidana atau legalitas formal terhadap konsumen kerap kali menciptakan efek kilas balik (backfire effect) di mata masyarakat umum.
| Aspek Evaluasi | Pendekatan Hukum (Somasi) | Pendekatan Respon Konsumen (PR) |
|---|---|---|
| Fokus Utama | Membendung narasi publik & legalitas korporasi | Investigasi internal & klarifikasi terbuka |
| Dampak Kepada Nasabah | Tekanan psikologis & potensi konfrontasi meja hijau | Rasa didengar & kepastian hak finansial |
| Persepsi Publik | Tindakan terkesan otoriter dan defensif | Transparansi dan komitmen akuntabilitas |
Risiko Reputasi Perbankan di Era Transparansi Digital
Dalam industri jasa keuangan yang berbasis utama pada rasa percaya (trust-based industry), tindakan hukum terhadap pelanggan sering kali ditangkap secara negatif oleh publik. Pengamat perbankan menilai bahwa bank seharusnya memprioritaskan transparansi audit internal serta mengedepankan mekanisme Alternative Dispute Resolution (ADR) ketimbang ancaman konfrontasi hukum.
Penggunaan pendekatan yang terlalu kaku berpotensi mencederai kepercayaan nasabah secara lebih luas. Ketika seorang nasabah menyampaikan keprihatinannya, publik berharap lembaga keuangan memberikan penjelasan substantif mengenai teknis persoalan, bukan sekadar penegakan klausal ancaman pidana.
"Industri perbankan tidak hanya menjual produk finansial, tetapi juga rasa aman. Mengedepankan somasi kepada nasabah sebelum ada penyelesaian substantif justru merusak pilar kepercayaan tersebut," tegas analisis independen sektor keuangan.
Perlindungan Konsumen dan Peran Penting Regulator
Merujuk pada regulasi Otoritas Jasa Keuangan (OJK), setiap Penyelenggara Jasa Keuangan (PUJK) diwajibkan memiliki sistem penanganan pengaduan nasabah yang efektif, adil, dan akuntabel. Hak nasabah untuk menyampaikan keluhan dijamin oleh Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
Kasus yang menimpa Shabrina Adfi dan Bank BTN ini menjadi cermin krusial bagi seluruh industri jasa keuangan nasional. Di tengah makin kritisnya konsumen digital, kecepatan bank dalam melakukan verifikasi data dan kepekaan empati dalam berkomunikasi menjadi kunci utama agar sengketa tidak berkembang menjadi krisis kepercayaan yang berkepanjangan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Reporter Pengadilan. Meliput kasus-kasus landmark di PN, PT, dan MA.
Comments (0)