

JAKARTA — IHSG Ambruk 1,70 Persen ke Level 6.429 Sesi Pertama
Layar perdagangan di Bursa Efek Indonesia (BEI) didominasi zona merah membara pada penutupan sesi pertama hari ini. Tekanan jual yang masif sejak pembukaan
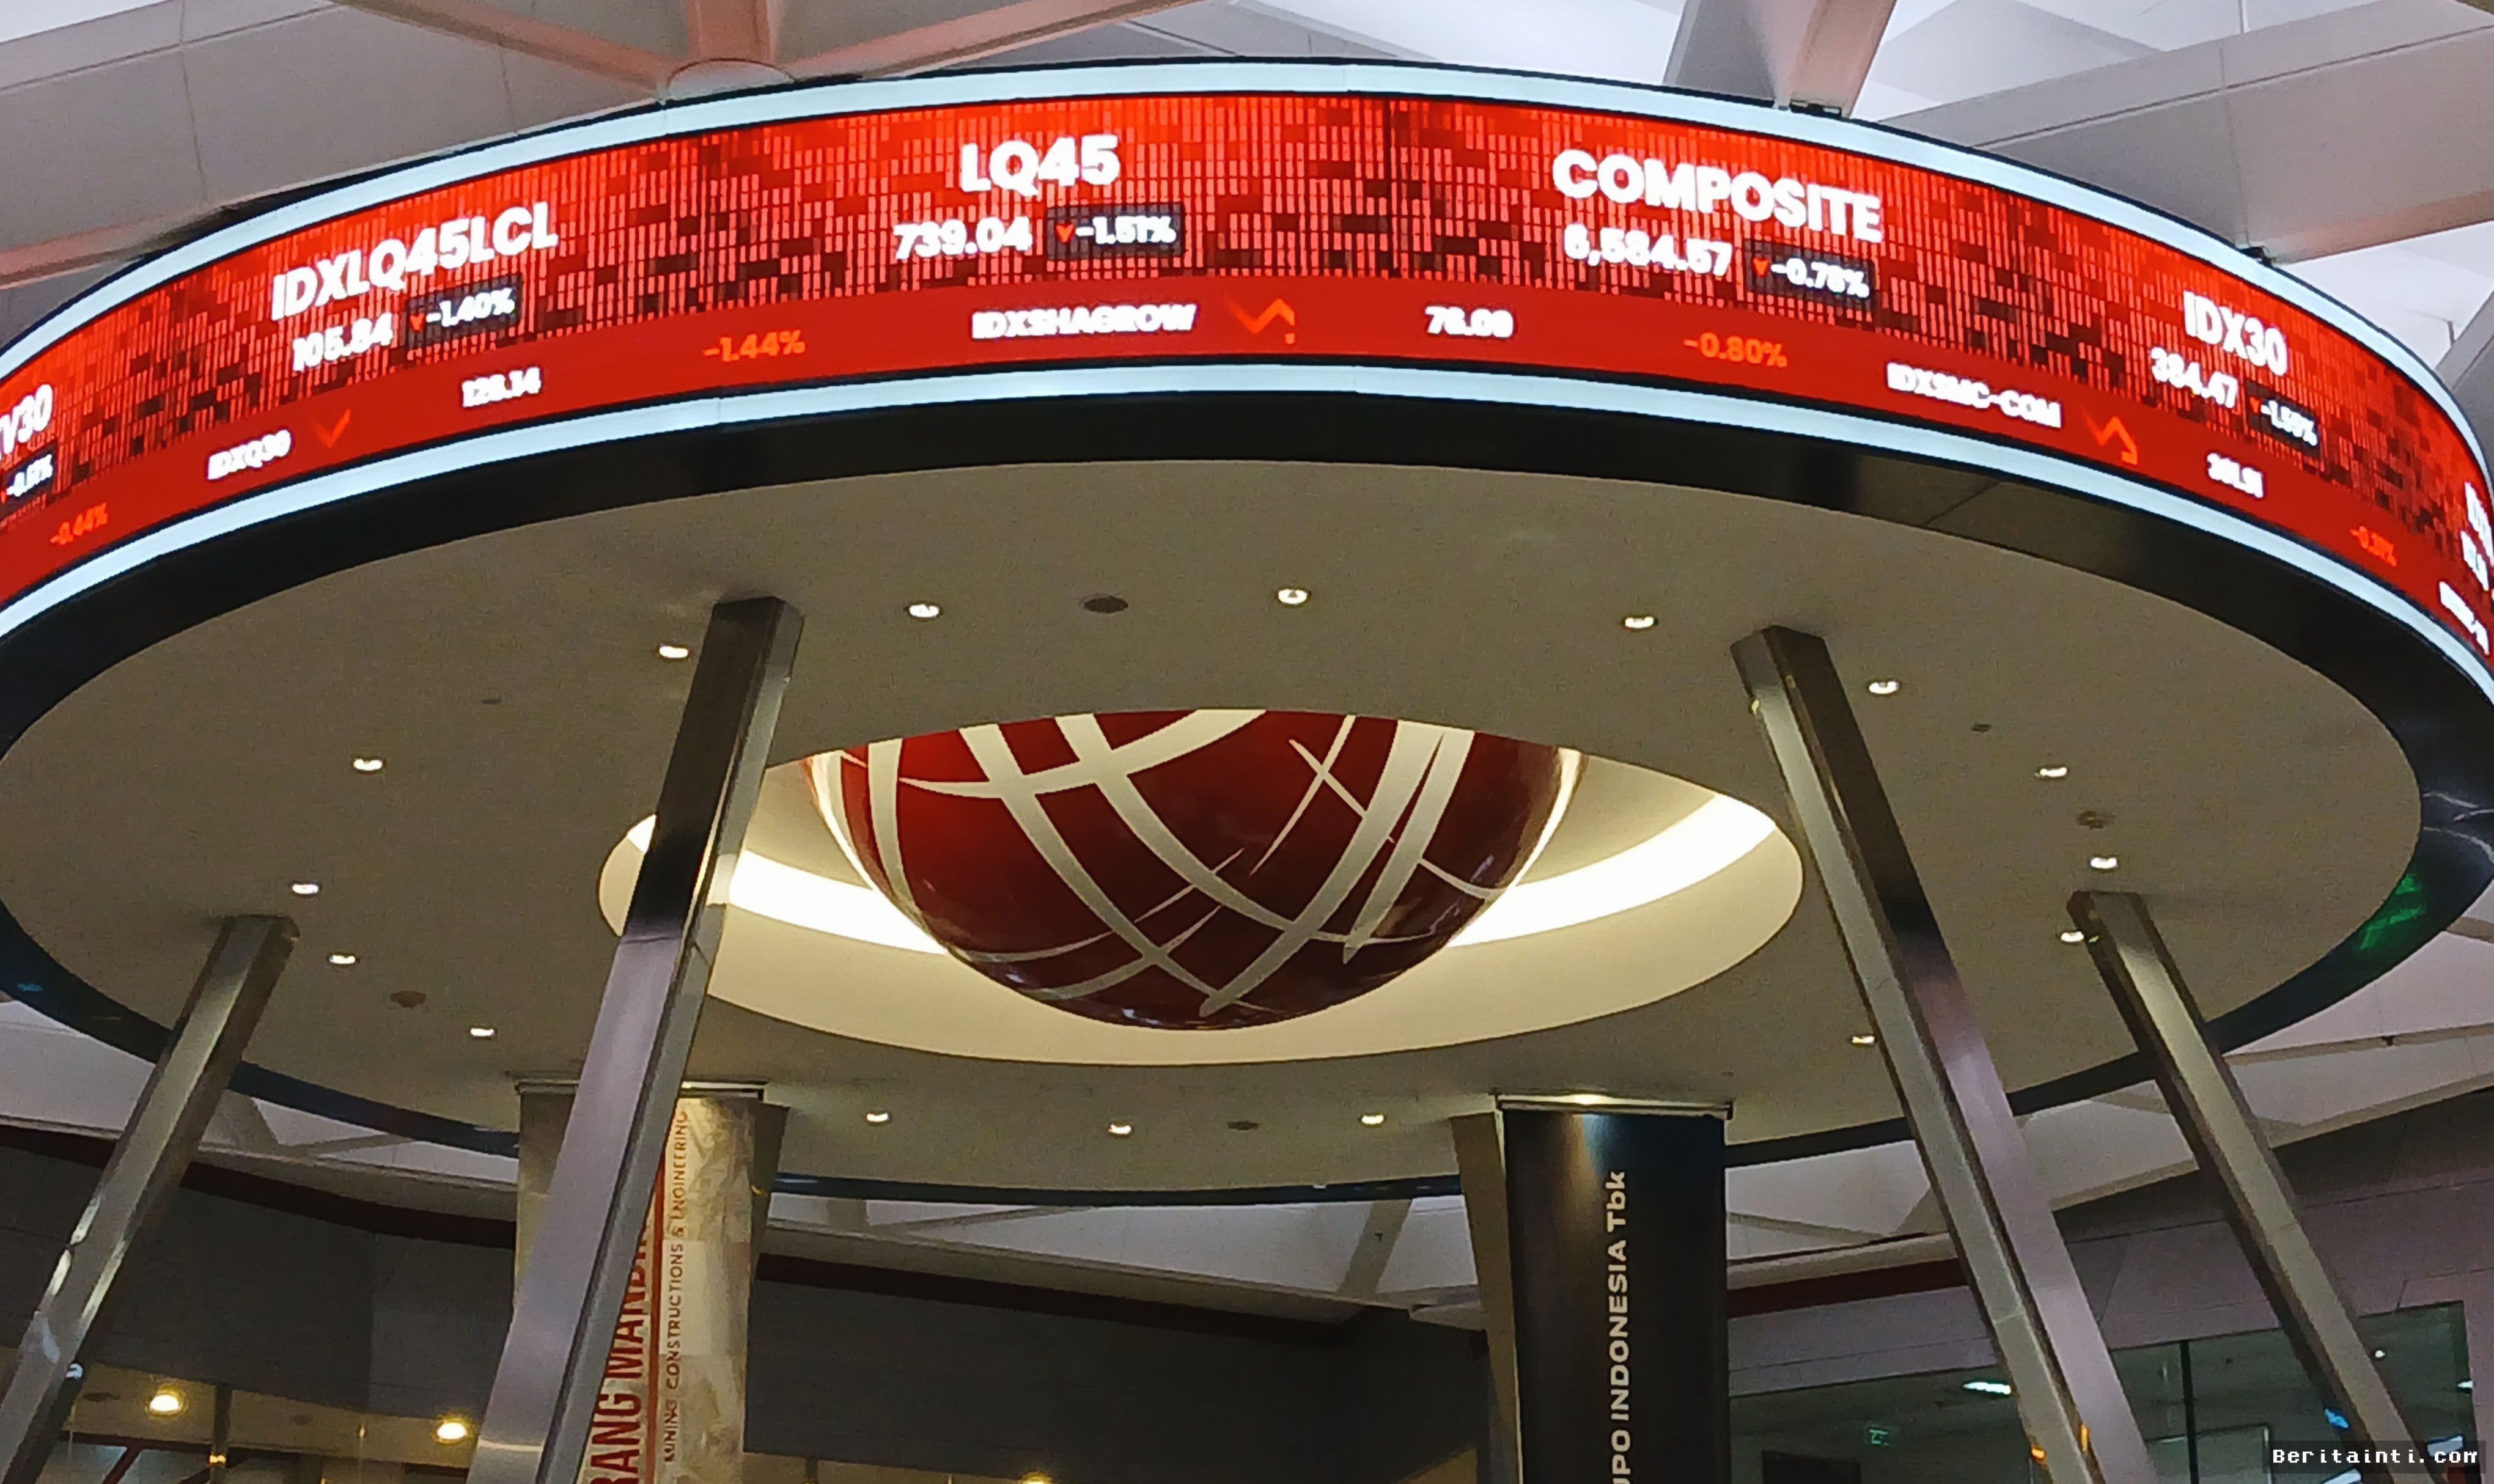
Layar perdagangan di Bursa Efek Indonesia (BEI) didominasi zona merah membara pada penutupan sesi pertama hari ini. Tekanan jual yang masif sejak pembukaan pasar membuat Indeks Harga Saham Gabungan (IHSG) tak berdaya menahan laju koreksi. Berdasarkan data perdagangan bursa, IHSG ambruk 1,70 persen dan terlempar mundur hingga parkir di level 6.429 pada jeda siang.
Pelemahan tajam ini menandai berlanjutnya sentimen negatif yang melingkupi pasar modal domestik. Sejak bel pembukaan dibunyikan, indeks langsung tertekan dan terus merosot tanpa perlawanan berarti dari aksi beli pembalikan. Investor memosisikan diri secara defensif di tengah kombinasi sentimen eksternal yang kurang kondusif dan aksi lepas portofolio oleh pelaku pasar asing.
Faktor Global dan Outflow Modal Menekan Pasar
Koreksi dalam yang dialami IHSG pada sesi pertama ini tidak lepas dari dinamika makroekonomi global yang kembali memanas. Ketidakpastian arah kebijakan suku bunga acuan bank sentral Amerika Serikat, The Federal Reserve, serta lonjakan imbal hasil (yield) obligasi AS mendorong terjadinya aksi hindar risiko (risk-off) di pasar keuangan berkembang, termasuk Indonesia.
Kondisi ini memicu gelombang pelarian modal keluar (capital outflow) yang cukup signifikan. Pelaku pasar asing cenderung mengamankan aset mereka ke instrumen yang dinilai lebih aman (safe haven), meninggalkan pasar saham domestik yang sedang rentan. Sikap kehati-hatian investor global menciptakan efek domino yang memicu tekanan jual masif pada saham-saham berkapitalisasi besar.
Performa Sektoral dan Beban Saham Big Cap
Hampir seluruh sektor saham menopang pelemahan IHSG pada perdagangan sesi I. Sektor keuangan dan energi menjadi kontributor terbesar yang menyeret indeks ke zona merah. Saham-saham perbankan raksasa (big banks) yang biasanya menjadi tumpuan indeks mengalami koreksi teknis yang cukup dalam akibat aksi pelepasan oleh investor institusi.
Berikut adalah perincian estimasi pergerakan sektor-sektor utama yang mengalami penurunan signifikan pada penutupan sesi pertama:
| Sektor Industri | Estimasi Perubahan (%) | Kondisi Pasar |
|---|---|---|
| Finansial (Perbankan) | -1,85% | Tekanan jual asing tinggi |
| Energi & Komoditas | -2,10% | Terpengaruh harga komoditas global |
| Teknologi | -1,45% | Aksi lepas saham berisiko tinggi |
| Infrastruktur | -0,95% | Koreksi terbatas |
Selain sektor keuangan, volatilitas harga komoditas dunia juga memberikan dampak langsung pada saham-saham sektor energi dan pertambangan. Saham berbasis komoditas yang sebelumnya menjadi penopang IHSG kini berbalik menjadi beban utama perdagangan.
Analisis Teknis dan Pandangan Pengamat
Secara teknikal, penembusan level psikologis ini menunjukkan bahwa kekuatan bearish sedang memegang kendali penuh atas pergerakan indeks. Para analis mengimbau investor untuk tidak terburu-buru melakukan aksi bottom fishing atau membeli saham di tengah penurunan yang belum menunjukkan tanda-tanda konsolidasi stabil.
"Kombinasi antara aksi ambil untung agregat, gelombang capital outflow, dan volatilitas nilai tukar rupiah membuat pelaku pasar cenderung menahan diri. Level 6.400 kini menjadi batas support kritis yang harus dijaga agar indeks tidak merosot lebih dalam lagi," ujar seorang analis senior pasar modal di Jakarta.
Prospek Sesi II dan Rekomendasi Investor
Memasuki perdagangan sesi kedua nanti, potensi volatilitas diperkirakan masih akan tinggi. Pergerakan IHSG akan sangat bergantung pada respons pasar terhadap pembukaan bursa Eropa serta dinamika nilai tukar Rupiah terhadap Dolar AS yang berfluktuasi.
Investor disarankan untuk tetap menerapkan strategi manajemen risiko yang ketat. Memperbesar porsi kas (cash ratio) dan mengamati saham-saham berfundamental kuat yang telah mengalami koreksi secara berlebihan (oversold) dapat menjadi langkah antisipatif sembari menunggu kejelasan arah tren pasar berikutnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Investigative Reporter. Spesialisasi: korupsi, pencucian uang, dan kejahatan korporasi.
Comments (0)