

Indonesia Matangkan Strategi Pembiayaan Risiko Bencana Menghadapi Ancaman Fiskal
Sebagai negara kepulauan yang berada tepat di jalur Cincin Api Pasifik (Ring of Fire), Indonesia senantiasa dihadapkan pada kerentanan tinggi terhadap berb
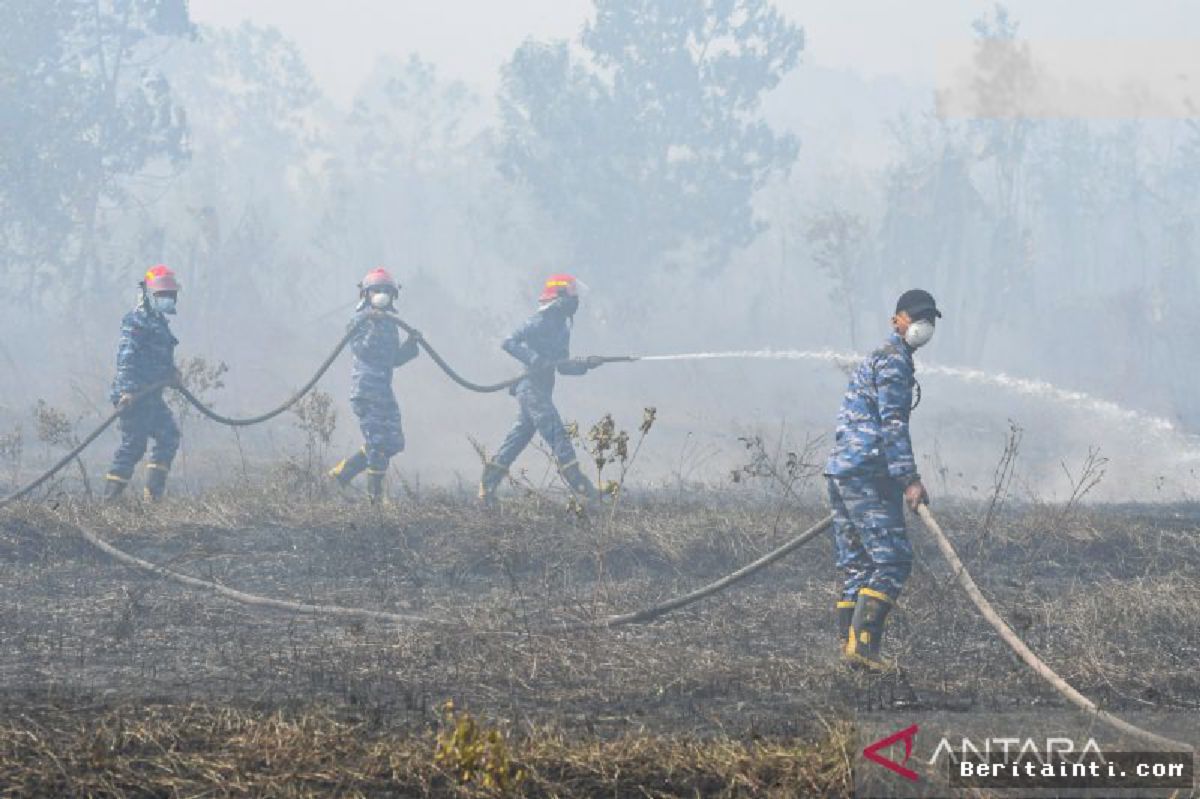
Sebagai negara kepulauan yang berada tepat di jalur Cincin Api Pasifik (Ring of Fire), Indonesia senantiasa dihadapkan pada kerentanan tinggi terhadap berbagai bencana alam. Mulai dari gempa bumi tektonik, tsunami, letusan gunung berapi, hingga bencana hidrometeorologi seperti banjir dan kebakaran hutan dan lahan (karhutla), rentetan peristiwa tersebut tidak hanya mengancam keselamatan jiwa, tetapi juga memberikan guncangan signifikan terhadap stabilitas fiskal nasional.
Kondisi geografis yang rawan menuntut transformasi mendasar dalam manajemen kebencanaan. Ketergantungan terhadap Anggaran Pendapatan dan Belanja Negara (APBN) yang bersifat reaktif dinilai tidak lagi mencukupi untuk menutupi kerugian ekonomi jangka panjang akibat bencana skala menengah hingga masif.
Beban Fiskal dan Pergeseran Paradigma Pembiayaan
Data historis menunjukkan bahwa rata-rata kerugian ekonomi langsung akibat bencana di Indonesia mencapai puluhan triliun rupiah per tahun. Selama beberapa dekade, skema penanganan mengandalkan dana cadangan penanggulangan bencana pada APBN yang kerap tergerus ketika bencana katastropik terjadi secara beruntun.
Pemerintah kini beralih ke strategi yang lebih komprehensif melalui Disaster Risk Financing and Insurance (DRFI). Inisiatif ini dirancang guna menciptakan ketahanan finansial pemerintah sebelum krisis terjadi, bukan sekadar merespons setelah kerusakan meluas.
"Instrumen pembiayaan bencana tidak boleh lagi bersifat konvensional. Kita memerlukan kombinasi proteksi asuransi aset negara, transfer risiko pasar modal, dan dana abadi yang likuid agar kapasitas fiskal tidak goyah ketika terjadi bencana berskala besar," ungkap analis kebijakan publik dalam kajian ketahanan fiskal nasional.
Optimalisasi Pooling Fund dan Asuransi Parametrik
Salah satu pilar utama penguatan skema ini adalah pembentukan Pooling Fund Bencana (PFB) atau Dana Bersama Kebencanaan. Skema ini memungkinkan pengumpulan, pemupukan, dan penyaluran dana secara fleksibel tanpa harus terikat penuh pada siklus kaku anggaran tahunan.
Selain PFB, penerapan asuransi aset milik negara dan skema asuransi parametrik mulai diperluas. Melalui asuransi parametrik, pencairan klaim dilakukan secara otomatis berdasarkan parameter objektif yang terukur—seperti magnitudo gempa bumi atau curah hujan ekstrem—sehingga mempercepat proses tanggap darurat.
Pilar utama diversifikasi pembiayaan risiko bencana di Indonesia mencakup beberapa instrumen strategis:
- Dana Siap Pakai (DSP): Alokasi anggaran cepat cair untuk fase tanggap darurat kemanusiaan.
- Pooling Fund Bencana (PFB): Pengelolaan dana abadi terintegrasi untuk mitigasi, kesiapsiagaan, dan rekonstruksi.
- Asuransi Barang Milik Negara (ABMN): Skema transfer risiko kerusakan gedung dan infrastruktur vital pemerintah ke industri asuransi komersial.
- Surat Berharga Kebencanaan (Catastrophe Bonds): Potensi pemanfaatan pasar modal global untuk membagi beban risiko berskala nasional.
Tantangan Integrasi hingga Tingkat Daerah
Meskipun arsitektur pembiayaan di tingkat pusat kian matang, tantangan terbesar terletak pada harmonisasi kebijakan dengan pemerintah daerah. Anggaran Pendapatan dan Belanja Daerah (APBD) kerap kali belum mengalokasikan porsi memadai untuk mitigasi risiko, sehingga beban rehabilitasi pascabencana masih sangat bertumpu pada kas pemerintah pusat.
Penguatan literasi manajemen risiko di tingkat lokal, kolaborasi erat dengan sektor swasta melalui skema tanggung jawab sosial, serta transparansi tata kelola penyaluran dana menjadi kunci penting agar pembiayaan bencana tidak hanya adil secara sosial, melainkan juga berkelanjutan secara fiskal.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Data Journalist Hukum. Visualisasi data kejahatan dan analisis tren kriminal.
Comments (0)