

India Mulai Kenakan Biaya Transaksi QR Code Setelah Enam Tahun Gratis
Di sudut kota Ahmedabad hingga pasar-pasar ramai di New Delhi, stiker kode QR dari platform pembayaran seperti PhonePe dan Paytm telah menjadi urat nadi tr
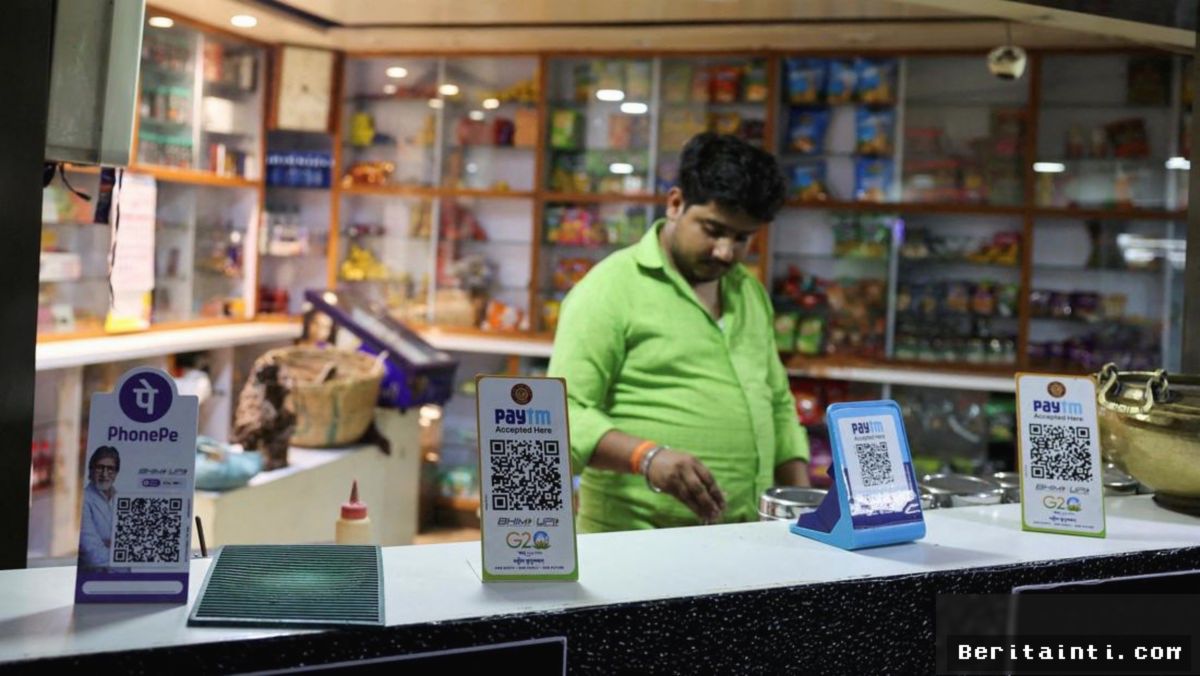
Di sudut kota Ahmedabad hingga pasar-pasar ramai di New Delhi, stiker kode QR dari platform pembayaran seperti PhonePe dan Paytm telah menjadi urat nadi transaksi harian masyarakat India. Selama enam tahun terakhir, kebiasaan memindai kode QR untuk membeli segelas teh chai hingga belanja kebutuhan pokok berlalu tanpa biaya tambahan sepeser pun. Namun, era "bulan madu" pembayaran digital serba gratis tersebut kini resmi berakhir. Keputusan pemangku kebijakan keuangan India untuk mengimplementasikan biaya transaksi pada sistem pemindaian QR code mendadak memicu gelombang protes dari jutaan pedagang kecil dan masyarakat luas.
Kebijakan baru ini menandai fase pergeseran fundamental dalam lanskap ekonomi digital India. Sistem Unified Payments Interface (UPI) yang didukung oleh National Payments Corporation of India (NPCI) sebelumnya menikmati pertumbuhan eksponensial berkat kebijakan zero-Merchant Discount Rate (MDR) yang diterapkan sejak tahun 2020. Penetrasi kilat ini berhasil mengikis dominasi uang tunai, tetapi di sisi lain meninggalkan beban finansial yang sangat berat bagi penyedia jasa pembayaran (PJP) dan perbankan penunjang.
Pergeseran Kebijakan dan Tekanan Beban Operasional Fintech
Secara analitis, langkah pengenaan biaya ini merupakan konvergensi yang tidak terhindarkan antara tuntutan keberlanjutan bisnis industri fintech dan realitas pemeliharaan infrastruktur teknologi. Selama bertahun-tahun, platform besar seperti Paytm, Google Pay, dan PhonePe harus menanggung beban komputasi server yang melonjak, pemeliharaan keamanan siber, serta insentif ekosistem tanpa komersialisasi transaksi ritel UPI yang memadai.
| Parameter Analisis | Era Tanpa Biaya (2018–2024) | Era Komersialisasi (2025+) |
|---|---|---|
| Merchant Discount Rate (MDR) | 0% (Subsidised by Government/Banks) | 0,5% – 1,1% (Bergradasi berdasarkan volume) |
| Fokus Ekosistem | Penetrasi Pengguna & Adopsi Massal | Profitabilitas & Keberlanjutan Sistem |
| Dampak Pedagang Mikro | Beban operasional digital nol | Potensi pemotongan marjin keuntungan |
Dengan volume puluhan miliar transaksi per bulan, biaya pemeliharaan jaringan UPI telah membengkak secara masif. Pemerintah India yang sebelumnya menambal pengeluaran ini melalui subsidi operasional mulai mengurangi porsi bantuan, sehingga memaksa perbankan dan penyedia aplikasi digital mengalihkan beban tersebut kepada pengguna bisnis.
Reaksi Pasar dan Potensi Tergerusnya Inklusi Keuangan
Kebijakan ini langsung disambut keresahan mendalam di tingkat akar rumput. Para pemilik toko kelontong (kirana stores) dan pedagang kaki lima merasa terpukul karena marjin keuntungan mereka yang sangat tipis kini terancam tergerus oleh skema biaya pemrosesan baru ini.
"Kami terbiasa menyarankan pelanggan menggunakan pembayaran QR karena praktis dan tanpa biaya. Jika sekarang ada potongan biaya transaksi, marjin usaha kami yang kecil ini akan semakin habis. Ini bisa memaksa kami kembali menolak pembayaran digital dan hanya menerima uang tunai," keluh Rajesh Sharma, seorang pedagang kelontong di Ahmedabad.
Reaksi emosional para pedagang menyoroti bahaya kemunduran (backsliding) penetrasi keuangan digital. Ketahanan sektor informal terbukti sangat sensitif terhadap penambahan biaya sekecil apa pun. Jika pedagang mikro secara massal kembali mengutamakan transaksi tunai untuk menghindari pemotongan tarif, maka upaya dekade terakhir dalam membangun rekaman jejak finansial (financial footprint) masyarakat kelas menengah bawah berisiko terhenti.
Pelajaran Berharga bagi Ekosistem Pembayaran Digital Global
Fenomena yang terjadi di India memberikan sinyal peringatan mendalam bagi negara-negara berkembang lainnya yang tengah menggenjot digitalisasi pembayaran, seperti Indonesia melalui skema QRIS. Dilema antara mempertahankan tarif gratis demi inklusi keuangan atau mengenakan tarif demi solvabilitas industri fintech merupakan tantangan struktural yang universal.
Para pengamat ekonomi menegaskan bahwa komersialisasi infrastruktur pembayaran publik harus dilakukan secara hati-hati. "Subsidi pemerintah tidak bisa berlangsung selamanya, namun transisi menuju komersialisasi membutuhkan penetapan tarif bergradasi yang secara khusus melindungi pengusaha mikro agar ekosistem digital tidak runtuh," ungkap analis ekonomi keuangan digital.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Reporter Kriminal. Meliput Polri, kejaksaan, dan pengadilan pidana.
Comments (0)