

Gen Z Terjebak Dilema Beli Rumah dan Cicilan KPR
Jakarta — Bagi banyak anak muda Indonesia, impian memiliki rumah sendiri kini berubah menjadi kalkulasi yang menyesakkan. Generasi Z, yang lahir antara 199
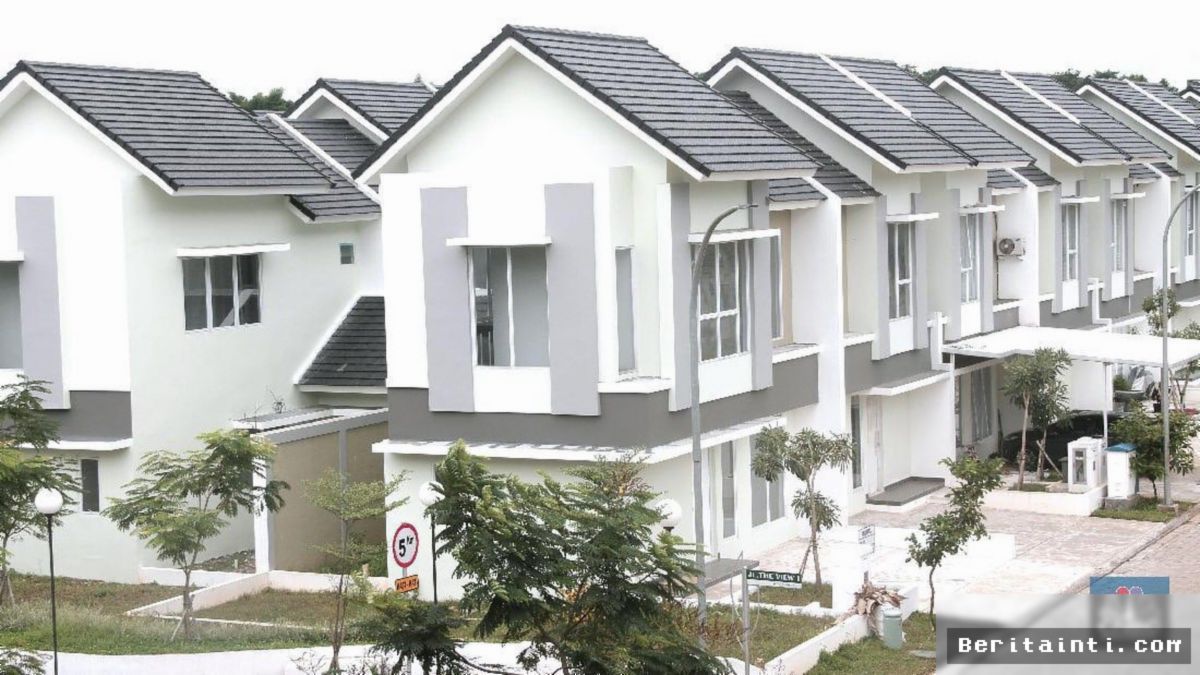
Jakarta — Bagi banyak anak muda Indonesia, impian memiliki rumah sendiri kini berubah menjadi kalkulasi yang menyesakkan. Generasi Z, yang lahir antara 1997 dan 2012, berada di persimpangan sulit: membeli rumah demi kebutuhan jangka panjang, atau menunda agar kantong tetap utuh dari jeratan cicilan. Dilema ini bukan sekadar soal selera, melainkan soal struktur penghasilan, harga properti, dan ketidakpastian ekonomi yang membingungkan.
Harga Rumah Melesat, Gaji Tak Seirama
Permasalahan inti terletak pada jarak antara harga rumah dan daya beli. Rata-rata rumah tapak di kawasan Jabodetabek kini menembus angka di atas Rp1,5 miliar, sementara gaji awal kebanyakan fresh graduate berkisar Rp4–6 juta per bulan. Bank Indonesia mencatat harga rumah tapak di kategori menengah masih cenderung naik meski permintaan melambat, sehingga semakin lama menunda, semakin jauh jaraknya.
Untuk mengakses KPR, calon pembeli umumnya harus menyiapkan uang muka 10–20% dari harga rumah. Untuk rumah Rp1,5 miliar, artinya setoran awal sekitar Rp150–300 juta—angka yang bagi sebagian besar Gen Z baru bisa terkumpul setelah bertahun-tahun menabung, bahkan dengan asumsi tidak ada kebutuhan mendesak lain.
Simulasi Cicilan vs Porsi Gaji
Berikut perbandingan skenario sederhana untuk rumah senilai Rp1,5 miliar dengan tenor 20 tahun dan bunga tetap awal sekitar 9%:
| Skema | Uang Muka | Cicilan/Bulan (est.) | % dari Gaji Rp6 Juta |
|---|---|---|---|
| DP 10% | Rp150 juta | Rp13,5 juta | 225% |
| DP 20% | Rp300 juta | Rp12 juta | 200% |
| Skema syariah (akad murabahah) | Rp300 juta | Rp11–12,5 juta | 183–208% |
Angka di atas menunjukkan satu hal yang tak terbantahkan: dengan gaji tunggal Rp6 juta, cicilan KPR praktis mustahil tanpa penghasilan ganda, dukungan orang tua, atau pemilihan rumah di lokasi jauh dengan harga jauh di bawah pasar.
Kenapa "Menyewa Saja" Juga Tak Mudah
Alternatif menyewa murni terdengar rasional, namun menghadirkan masalah lain: sewa tidak membangun aset, dan sewa naik tiap tahun. Generasi Z memang sangat menyadari pentingnya punya aset, tetapi struktur gaji belum mengizinkan, ujar ekonom kebijakan publik yang kerap mengomentari isu perumahan. Pilihan di antara dua situasi tidak nyaman ini yang melahirkan istilah "simalakama"—kedua jalan sama-sama menyakitkan.
Tiga Kondisi yang Memperburuk Posisi Gen Z
- Kontrak kerja fleksibel — banyak perusahaan merekrut Gen Z dengan status magang atau kontrak singkat, sementara bank mensyaratkan slip gaji minimal 1–2 tahun.
- Beban cicilan digital — paylater dan kartu kredit menurunkan plafon kredit yang bisa disetujui bank.
- Biaya hidup urban — transportasi dan konsumsi di kota besar menggerus minimal 40–50% penghasilan bulanan.
Pilihan yang Masih Terbuka
Para penasihat keuangan menyarankan Gen Z menempuh tiga jalur: pertama, menabung terstruktur lewat reksa dana pasar uang untuk mengumpulkan DP; kedua, mempertimbangkan rumah subsidi atau rumah di kawasan penyangga dengan harga di bawah Rp1 miliar; ketiga, membangun skema penghasilan ganda sebelum mengambil komitmen cicilan jangka panjang. KPR bukan musuh, tetapi komitmen yang salah waktu bisa menjadi jeratan, papar perencana keuangan bersertifikat.
Kebijakan pemerintah melalui subsidi bunga dan FLPP sejauh ini membantu, tetapi volumenya masih terbatas dibanding permintaan riil. Tanpa perluasan akses pembiayaan dan peningkatan pendapatan Gen Z, dilema ini akan terus berulang—dan mimpi rumah sendiri akan tetap menjadi angka yang tak terjangkau.


Comments (0)