

BUENOS AIRES — Bank dan Fintech Berbeda Data Soal Restrukturisasi Kredit
Di tengah ketidakpastian ekonomi yang menekan daya beli masyarakat, sektor keuangan kembali menjadi sorotan tajam. Industri perbankan dan penyedia jasa keu
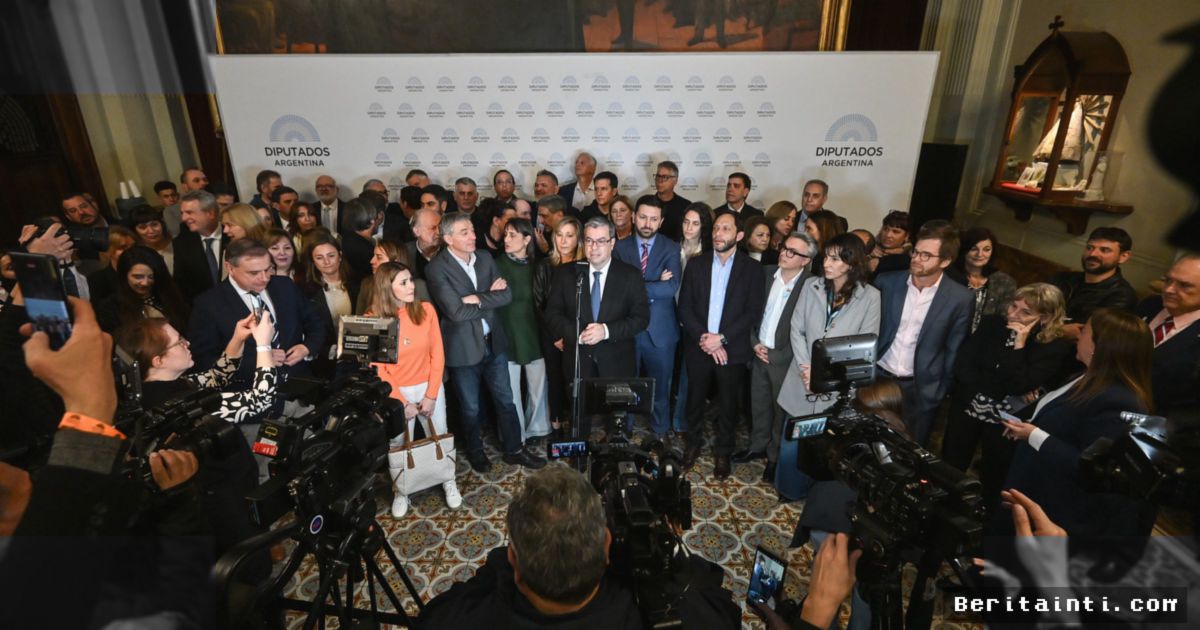
Di tengah ketidakpastian ekonomi yang menekan daya beli masyarakat, sektor keuangan kembali menjadi sorotan tajam. Industri perbankan dan penyedia jasa keuangan berbasis teknologi (fintech) berpacu dengan waktu untuk menyelamatkan portofolio kredit mereka dari ancaman kredit macet. Berdasarkan estimasi terbaru dari asosiasi perbankan, pihak bank mengklaim telah berhasil melakukan proses restrukturisasi dan refinansiasi terhadap sedikitnya 500.000 kredit milik debitur yang mengalami gagal bayar. Langkah ini diambil sebagai strategi defensif untuk menjaga rasio kesehatan keuangan serta memberikan ruang napas tambahan bagi konsumen yang kesulitan memenuhi kewajiban finansial mereka.
Kendati demikian, klaim sepihak dari sektor perbankan tersebut memicu perdebatan skeptis dari sejumlah lembaga konsultan independen. Lembaga konsultan ekonomi terkemuka, EcoGo, merilis perhitungan yang jauh lebih konservatif. Menurut hasil kajian komprehensif EcoGo, jumlah debitur yang benar-benar tersentuh program refinansiasi utang perbankan diperkirakan tidak mencapai 400.000 orang. Kesenjangan angka ini menyoroti perbedaan metodologi perhitungan antara klaim administratif perbankan dan realitas jumlah individu yang betul-betul menerima keringanan utang secara efektif di lapangan.
Disparitas Angka dan Dominasi Agresif Sektor Fintech
Kontras yang lebih mencolok terlihat ketika mata publik tertuju pada sektor keuangan digital. Perusahaan-perusahaan fintech melaporkan capaian yang jauh lebih fantastis. Mereka menegaskan telah memfasilitasi refinansiasi utang bagi hampir 2 juta debitur. Lonjakan angka pada sektor *fintech* ini mencerminkan tingginya ketergantungan masyarakat kelas menengah ke bawah pada pinjaman berbasis aplikasi digital, yang umumnya menawarkan penyesuaian tenor cepat namun beriringan dengan beban biaya yang relatif tinggi.
| Lembaga / Sektor | Estimasi Refinansiasi | Karakteristik Utang |
|---|---|---|
| Bank Konvensional | 500.000 Kredit | Kredit konsumer & hipotek skala menengah |
| EcoGo (Konsultan) | Kurang dari 400.000 Debitur | Data riil terverifikasi di lapangan |
| Sektor Fintech | 2.000.000 Debitur | Pinjaman mikro digital tenor pendek |
"Pasar keuangan memiliki mekanisme adaptasi secara mandiri. Tingginya angka refinansiasi yang dilakukan oleh fintech dan bank menunjukkan bahwa restrukturisasi berbasis kesepakatan komersial berjalan jauh lebih cepat ketimbang birokrasi penanganan utang formal,"ungkap seorang analis ekonomi senior saat mengomentari disparitas data tersebut. Perbedaan mencolok ini juga menunjukkan bahwa sebagian besar penunggak utang skala mikro lebih memilih bernegosiasi melalui platform digital ketimbang melalui saluran perbankan tradisional.
Lobi Sektor Keuangan Menghadapi Tekanan Kongres
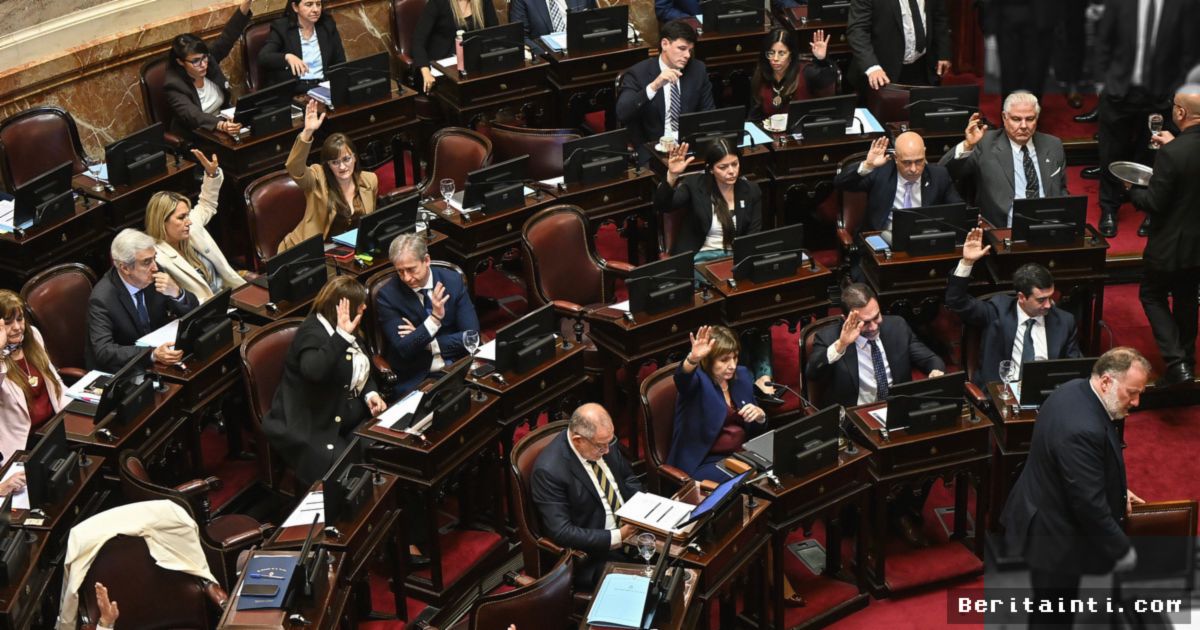
Pertarungan klaim data ini sebenarnya tidak terjadi di ruang hampa. Di balik ekspos data kesuksesan refinansiasi tersebut, terdapat agenda politik strategis dari institusi keuangan. Sektor perbankan dan fintech secara aktif mempublikasikan angka-angka pemulihan ini sebagai instrumen lobi untuk mengerem dan membendung pengesahan sejumlah Rancangan Undang-Undang (RUU) di Kongres. Para anggota legislatif saat ini tengah mendorong regulasi ketat terkait perlindungan debitur macet, yang mencakup pembatasan bunga moratorium dan skema restrukturisasi utang wajib yang berpotensi menekan margin keuntungan lembaga keuangan.
Sektor keuangan khawatir jika intervensi Kongres disahkan menjadi undang-undang, industri akan menghadapi ancaman moral hazard yang parah, di mana debitur yang sebenarnya mampu membayar justru sengaja menunggak demi mendapatkan keringanan legal. Oleh karena itu, bukti bahwa industri telah melakukan refinansiasi hingga jutaan kasus secara sukarela dijadikan tameng utama. Industri ingin membuktikan kepada pembuat kebijakan bahwa intervensi legislatif yang restriktif tidak lagi diperlukan karena mekanisme pasar bebas sudah bekerja secara efektif untuk menangani krisis utang konsumen.
Ke depan, dinamika antara dorongan regulasi Kongres dan manuver restrukturisasi mandiri oleh sektor keuangan akan menentukan arah stabilitas sistem finansial nasional. Kunci keberhasilan terletak pada transparansi data agar perlindungan bagi konsumen berpendapatan rendah tidak mengorbankan integritas dan kesehatan ekosistem perbankan secara menyeluruh.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Reporter Kriminal. Meliput Polri, kejaksaan, dan pengadilan pidana.
Comments (0)