

KPK Telusuri Rantai Komando Pemotongan Upah Pungut Bappenda Bogor
Komisi Pemberantasan Korupsi (KPK) mengintensifkan penyidikan terkait dugaan tindak pidana korupsi pemotongan upah pungut atau insentif pemungutan pajak di
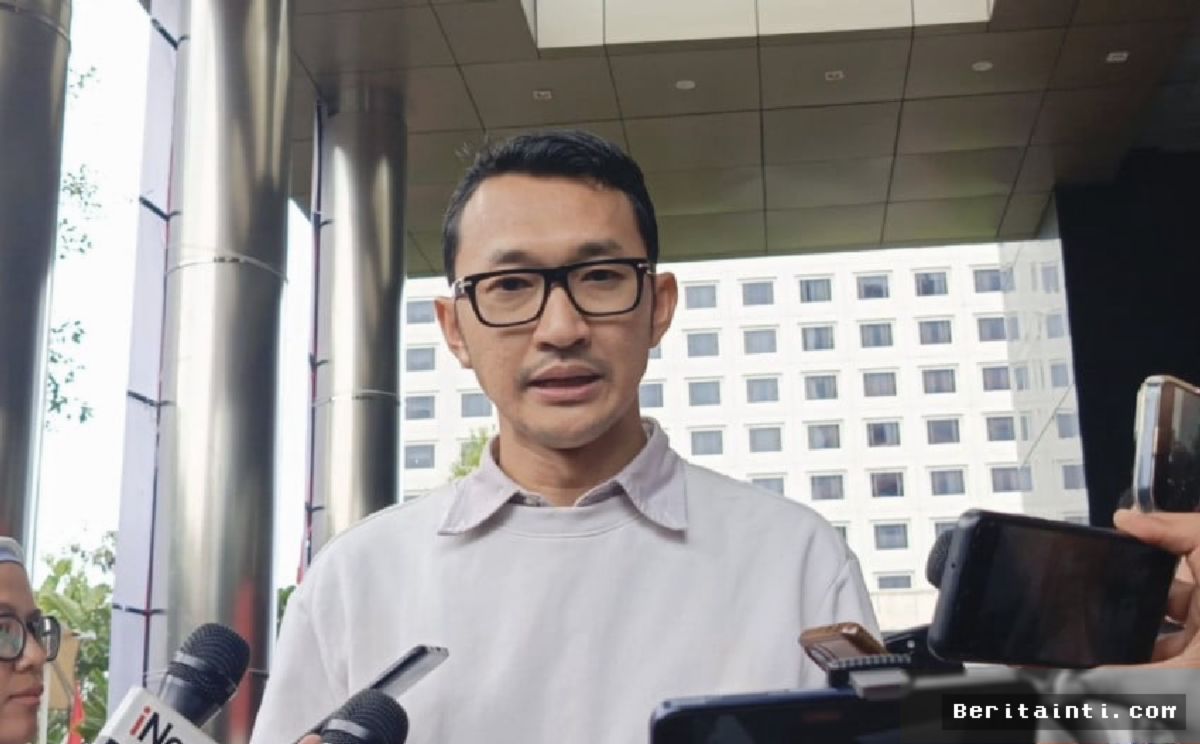
Komisi Pemberantasan Korupsi (KPK) mengintensifkan penyidikan terkait dugaan tindak pidana korupsi pemotongan upah pungut atau insentif pemungutan pajak di lingkungan Badan Pengelolaan Pendapatan Daerah (Bappenda) Kabupaten Bogor. Fokus utama penyidik saat ini diarahkan pada pemetaan rantai komando guna mengidentifikasi pihak yang menginisiasi, memberi instruksi, hingga pihak yang menikmati aliran dana pemotongan hak pegawai tersebut.
Langkah ini mencerminkan pendekatan analitis KPK dalam membongkar praktik korupsi struktural di birokrasi daerah. Penelusuran tidak hanya berhenti pada pelaksana teknis pengumpul dana, melainkan mengejar pertanggungjawaban hierarkis dari level pejabat struktural hingga pengambil kebijakan tertinggi di tingkat daerah.
Kronologi dan Alur Penyelidikan Kasus
Dalam membedah konstruksi perkara ini, tim penyidik KPK menguraikan sejumlah tahapan penelusuran faktual:
- Verifikasi Laporan dan Bukti Awal: Pengumpulan dokumen resmi terkait Surat Keputusan (SK) alokasi insentif pemungutan pajak daerah serta data riil penerimaan kas daerah Kabupaten Bogor.
- Pemeriksaan Saksi Berantai: Pemanggilan jajaran aparatur sipil negara (ASN), bendahara pengeluaran, hingga pejabat eselon di Bappenda untuk mencocokkan nominal insentif resmi dengan jumlah yang benar-benar diterima.
- Pelacakan Arus Kas (Follow the Money): Analisis forensik keuangan terhadap rekening penampung serta perputaran uang tunai hasil pemotongan yang diduga dihimpun secara kolektif.
- Identifikasi Rantai Instruksi: Penelaahan disposisi tertulis maupun instruksi lisan berjenjang untuk menetapkan aktor intelektual di balik pemotongan insentif tersebut.
"Penyidik mendalami bagaimana instruksi pemotongan tersebut diturunkan secara hierarkis, apakah ada paksaan administratif atau kesepakatan informal yang menyalahgunakan wewenang jabatan di lingkungan Bappenda Kabupaten Bogor," ungkap sumber internal penegak hukum terkait perkembangan perkara.
Anatomi Modus Pemotongan Upah Pungut
Upah pungut atau insentif pemungutan pajak daerah sejatinya merupakan hak normatif ASN pengelola pendapatan yang diatur dalam regulasi perundang-undangan guna mendongkrak realisasi Pendapatan Asli Daerah (PAD). Namun, dalam praktiknya, pos anggaran ini kerap menjadi celah rentan korupsi melalui skema pemotongan sistematis.
Berdasarkan analisis tata kelola anggaran daerah, modus pemotongan insentif umumnya mencakup beberapa pola berikut:
- Pemotongan Langsung di Muka: Dana insentif dipotong sebelum disalurkan ke rekening pegawai dengan dalih dana taktis atau iuran operasional informal.
- Kewajiban Setor Balik (Cashback): Pegawai menerima transfer penuh sesuai nominal formal, namun diwajibkan menyetorkan kembali persentase tertentu secara tunai kepada koordinator yang ditunjuk.
- Pengondisian Kolektif: Penciptaan tekanan struktural sehingga ASN bawahan enggan menolak pemotongan karena khawatir menghadapi mutasi atau penurunan evaluasi kinerja.
Implikasi Yuridis dan Pembenahan Tata Kelola
Dugaan penyunatan hak aparatur ini berpotensi dijerat dengan Pasal 12 huruf e atau Pasal 12 huruf f Undang-Undang Pemberantasan Tindak Pidana Korupsi terkait pemerasan dalam jabatan atau pemotongan pembayaran oleh pegawai negeri yang menyalahgunakan kekuasaan. Jerat hukum ini membawa konsekuensi pidana berat bagi para pejabat struktural yang terbukti menyalahgunakan kewenangan.
Penyidikan menyeluruh ini diharapkan memberi efek jera sekaligus memicu reformasi birokrasi di Kabupaten Bogor, memastikan bahwa sistem insentif pajak daerah berjalan transparan, akuntabel, dan bebas dari pungutan liar berkedok loyalitas struktural.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Reporter Kriminal. Meliput Polri, kejaksaan, dan pengadilan pidana.
Comments (0)