

KPK Periksa ASN Pajak Surakarta Terkait Korupsi KPP Banjarmasin
Komisi Pemberantasan Korupsi (KPK) terus mendalami penyidikan kasus dugaan korupsi dan penerimaan gratifikasi di lingkungan Kantor Pelayanan Pajak (KPP) Ma
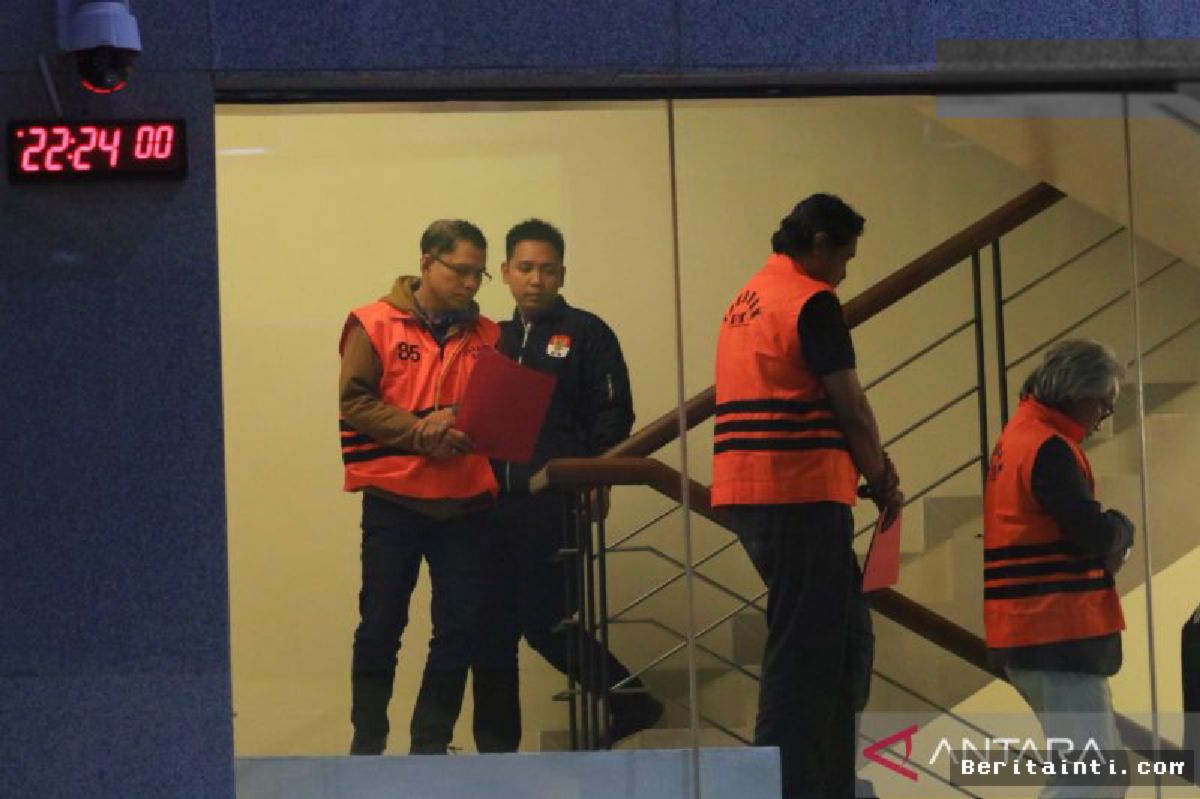
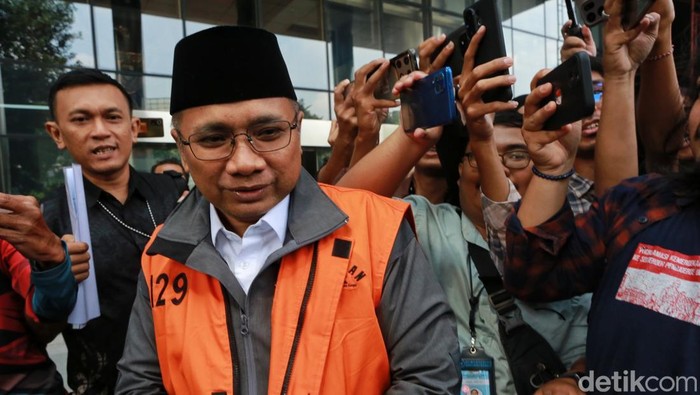
Komisi Pemberantasan Korupsi (KPK) terus mendalami penyidikan kasus dugaan korupsi dan penerimaan gratifikasi di lingkungan Kantor Pelayanan Pajak (KPP) Madya Banjarmasin. Dalam perkembangan terbaru, tim penyidik komisi antirasuah menjadwalkan pemeriksaan terhadap seorang Aparatur Sipil Negara (ASN) yang bertugas di lingkungan Direktorat Jenderal Pajak (DJP) wilayah Surakarta. Langkah ini menandai perluasan jangkauan investigasi KPK dalam mengurai benang kusut praktik pengurusan kewajiban pajak yang diduga melibatkan jaringan oknum pegawai lintas daerah.
Penyidik KPK menetapkan pemanggilan saksi berinisial ASN-DJP dari Surakarta tersebut guna mengonfirmasi sejumlah temuan bukti material serta alur transaksi keuangan mencurigakan. Diduga kuat, saksi memiliki informasi krusial mengenai penetapan nilai kewajiban pajak atas wajib pajak badan di Banjarmasin. Penyidik mengindikasikan adanya skema manipulasi perhitungan sanksi maupun besaran pajak terutang yang dilakukan secara terorganisasi dengan imbalan suap (kickback).
Kronologi dan Eskalasi Penyidikan Kasus Pajak
Penanganan perkara ini berawal dari laporan masyarakat dan penelusuran transaksi keuangan yang ditindaklanjuti oleh KPK sejak tahun 2023. KPK mengidentifikasi adanya ketidaksesuaian signifikan antara profil kekayaan oknum pejabat KPP Madya Banjarmasin dengan Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) yang disampaikan secara berkala.
- Tahap Pengumpulan Keterangan: Tim penyelidik melakukan audit forensic terhadap LHKPN serta menelusuri transaksi perbankan oknum pejabat pajak yang mencurigakan.
- Penetapan Tersangka Utama: KPK menaikkan status perkara ke tahap penyidikan dan menetapkan beberapa oknum pejabat KPP Madya Banjarmasin beserta pihak swasta penyedia jasa konsultan pajak sebagai tersangka.
- Pengembangan Lintas Wilayah: Berdasarkan analisis Barang Bukti Elektronik (BBE) dan kesaksian awal, penyidik mendapati keterlibatan oknum ASN pajak dari wilayah lain, termasuk Surakarta, yang diduga sempat berinteraksi atau mengelola berkas wajib pajak yang sama.
Analisis Modus Operandi dan Kerentanan Sistemik
Kasus ini membuka kembali diskursus mengenai celah kerentanan dalam sistem pemeriksaan pajak nasional. Diskresi yang dimiliki petugas pemeriksa pajak dalam menentukan estimasi kewajiban perpajakan kerap menjadi celah negosiasi ilegal. Menurut Dr. Budi Santoso, Pakar Hukum Pidana Ekonomi dari Universitas Gadjah Mada, "Praktik transaksional antara oknum pemeriksa pajak dan wajib pajak menjadi masalah kronis karena lemahnya sistem pengawasan independen di tingkat basis operasional KPP."
Keterlibatan ASN dari luar daerah seperti Surakarta disinyalir terjadi akibat pola kerja sama lintas kantor atau jejak rekam penugasan sebelumnya (rotasi jabatan). Oknum yang pernah bertugas di KPP Banjarmasin dan berpindah ke Surakarta diduga tetap memelihara perantara atau jaringan konsultan pajak untuk memuluskan praktik pengondisian kewajiban perpajakan.
Perbandingan Kasus Korupsi Perpajakan di Indonesia
Untuk melihat peta kerentanan korupsi di sektor perpajakan, berikut adalah tabel perbandingan beberapa kasus korupsi perpajakan yang berhasil ditangani oleh penegak hukum dalam beberapa tahun terakhir:
| Entitas / Lokasi KPP | Modus Operandi Utama | Estimasi Nilai Suap / Kerugian | Status Hukum Saat Ini |
|---|---|---|---|
| KPP Madya Banjarmasin | Pengurangan nilai ketetapan pajak wajib pajak badan | Rp 5,5 Miliar (Tahap Awal) | Penyidikan & Pemeriksaan Saksi |
| KPP Pratama Bantaeng | Rekayasa laporan hasil pemeriksaan pajak (LHP) | Rp 3,2 Miliar | Vonis Pengadilan Tipikor |
| KPP Madya Jakarta Utara | Penerimaan suap pengurusan restitusi pajak | Rp 12,8 Miliar | Berkekuatan Hukum Tetap (Inkracht) |
Dampak dan Urgensi Reformasi DJP
Pemeriksaan terhadap ASN Pajak di Surakarta menjadi pengingat penting bagi Kementerian Keuangan untuk mempercepat reformasi birokrasi dan digitalisasi penuh. Pengimplementasian sistem perpajakan terpadu (Core Tax Administration System) diharapkan mampu mengurangi kontak langsung secara fisik antara pejabat pajak dan wajib pajak, sehingga celah negosiasi dapat ditutup secara signifikan.
"Digitalisasi tanpa komitmen transparansi dan penguatan fungsi kepatuhan internal tidak akan memutus rantai suap secara tuntas. KPK harus membongkar seluruh pemberi suap dari pihak korporasi agar tercipta efek jera," tegas Budi Santoso.
Proses hukum perkara ini dipastikan masih terus berjalan. KPK mengimbau seluruh pegawai di lingkungan Direktorat Jenderal Pajak untuk bersikap kooperatif dan menegaskan tidak akan mentoleransi praktik koruptif yang merugikan penerimaan kas negara.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Reporter HAM. Fokus pada isu hak asasi, kebebasan sipil, dan reformasi hukum.

Comments (0)