

Kenaikan Suku Bunga KPR Eropa Bebani Debitur hingga 2.000 Euro
Gelombang pengetatan kebijakan moneter di kawasan Eropa kembali memukul sektor riil secara signifikan. Ribuan pemilik rumah dengan skema Kredit Pemilikan R
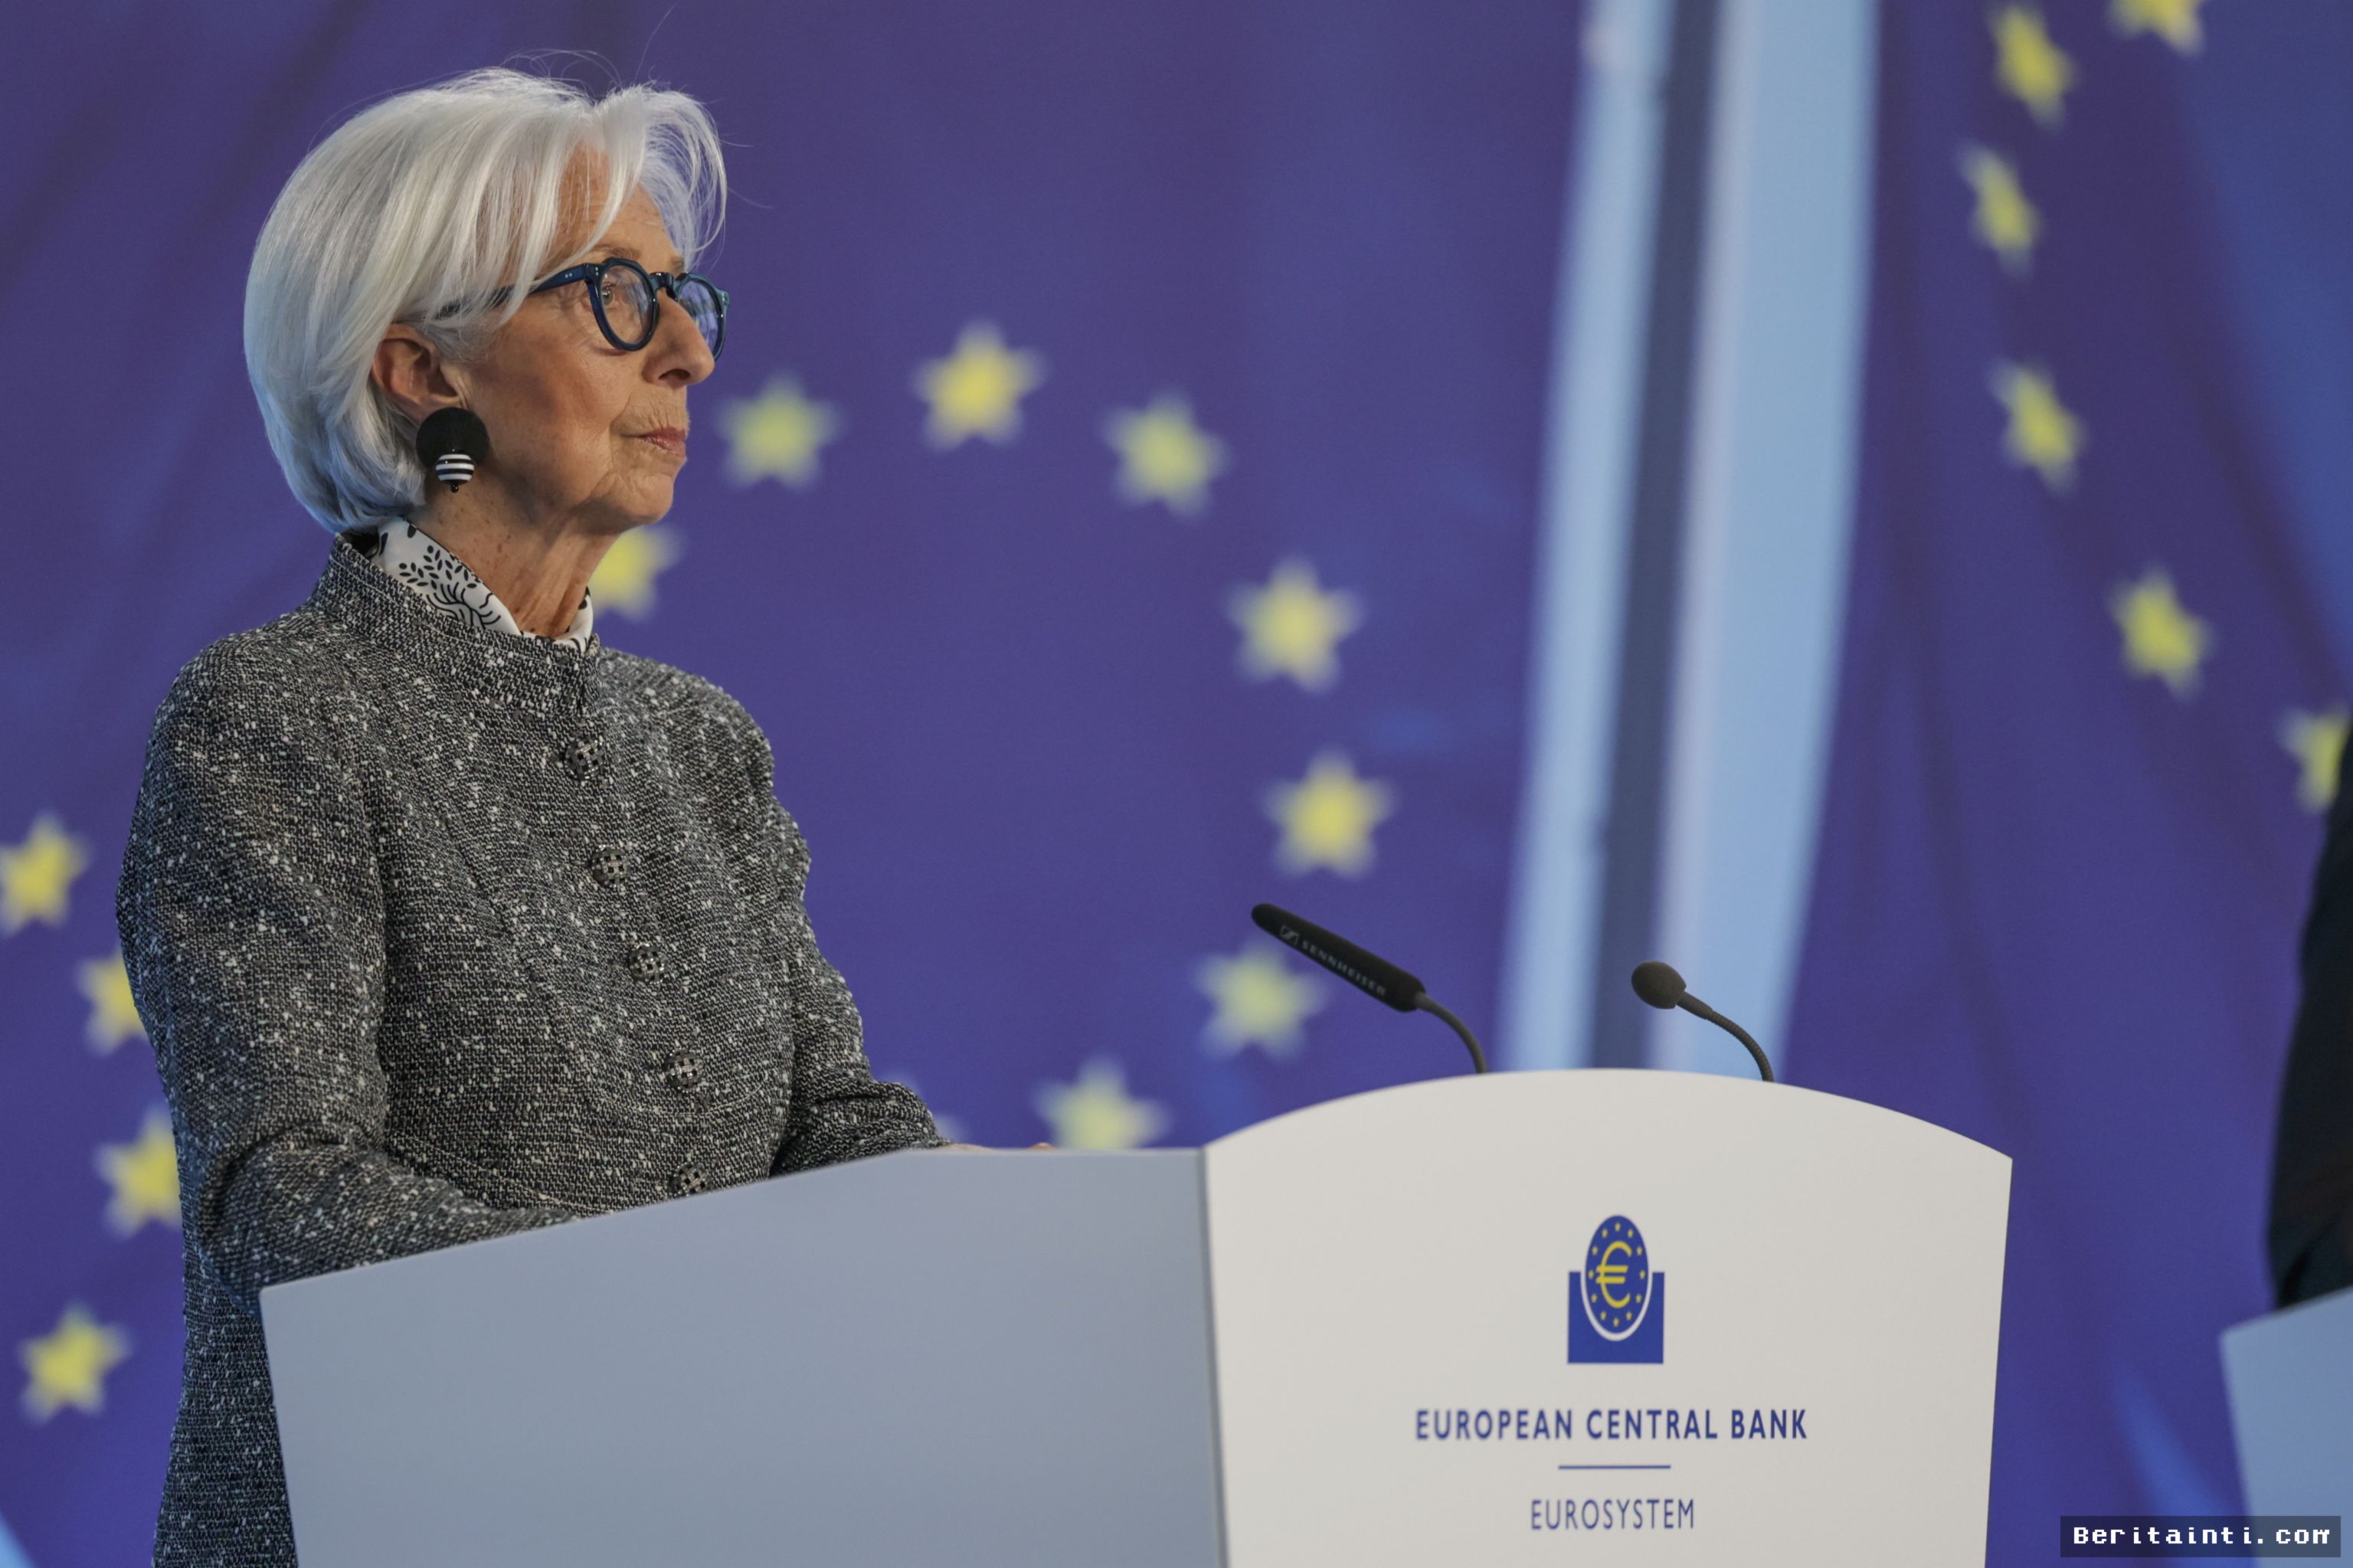
Gelombang pengetatan kebijakan moneter di kawasan Eropa kembali memukul sektor riil secara signifikan. Ribuan pemilik rumah dengan skema Kredit Pemilikan Rumah (KPR) berbunga variabel menghadapi lonjakan cicilan bulanan yang drastis menyusul penyesuaian suku bunga acuan pada September ini. Beban tambahan tersebut diproyeksikan mencapai hampir 200 euro per bulan, atau setara dengan pembengkakan biaya hidup lebih dari 2.000 euro per tahun per debitur.
Kronologi Tekanan Moneter dan Siklus Penyesuaian Bunga
Kenaikan drastis ini merupakan konsekuensi langsung dari pergerakan indeks suku bunga acuan antarbank Eropa (Euribor) yang terus mencatatkan tren kenaikan selama beberapa kuartal terakhir. Proses transmisi kebijakan moneter dari bank sentral menuju perbankan komersial kini mencapai puncaknya bagi nasabah yang polis hipoteknya diperbarui setiap tahun.
- Kenaikan Bertahap Suku Bunga Acuan: Bank Sentral Eropa (ECB) secara konsisten mengerek suku bunga guna meredam laju inflasi inti di kawasan zona euro.
- Transmisi ke Indeks Pasar Hipotek: Euribor 12 bulan mengalami lonjakan cepat, mengakhiri era suku bunga negatif yang sempat berlangsung selama bertahun-tahun.
- Revisi Kontrak KPR September: Kontrak KPR variabel yang jatuh tempo evaluasi pada September langsung mengadopsi persentase bunga baru, memicu kenaikan instan pada tagihan debitur.
Dampak Finansial terhadap Ketahanan Ekonomi Rumah Tangga
Bagi keluarga kelas menengah, penambahan beban cicilan sebesar 200 euro per bulan menjadi tekanan berat di tengah lonjakan harga energi dan pangan yang belum sepenuhnya mereda. Daya beli masyarakat dipastikan menyusut tajam karena porsi pendapatan yang dialokasikan untuk perumahan meningkat melebihi batas aman rasio utang.
"Kenaikan suku bunga secara simultan dengan inflasi kebutuhan pokok menciptakan tekanan ganda yang memaksa rumah tangga memangkas konsumsi diskresioner secara drastis," ujar analis ekonomi perbankan regional.
Kondisi ini memunculkan kekhawatiran terkait potensi peningkatan rasio kredit macet (non-performing loan/NPL) di sektor properti residensial jika tren suku bunga tinggi bertahan lebih lama dari ekspektasi pasar.
Alternatif Mitigasi bagi Debitur Menghadapi Kenaikan Cicilan
Menghadapi situasi yang menantang ini, para pengamat perbankan merekomendasikan sejumlah langkah strategis yang dapat diambil oleh pemilik hipotek untuk menjaga stabilitas keuangan mereka:
- Novasi atau Refinancing: Mengajukan pengalihan dari suku bunga variabel (floating) ke skema suku bunga tetap (fixed rate) untuk mendapatkan kepastian pembayaran jangka panjang.
- Renegosiasi Tenor Pinjaman: Memperpanjang jangka waktu pelunasan guna menurunkan besaran angsuran bulanan, meski langkah ini akan menambah total akumulasi bunga.
- Amortisasi Parsial: Memanfaatkan simpanan darurat untuk melunasi sebagian pokok pinjaman sehingga basis perhitungan bunga menjadi lebih rendah.
Secara keseluruhan, revisi suku bunga KPR pada September ini menjadi sinyal nyata bahwa pengetatan moneter mulai menguji daya tahan finansial masyarakat secara langsung, menuntut kehati-hatian fiskal ekstra di tingkat rumah tangga.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Investigative Reporter. Spesialisasi: korupsi, pencucian uang, dan kejahatan korporasi.
Comments (0)