

CORE Ingatkan Risiko Lonjakan Jatuh Tempo Utang Luar Negeri Indonesia
Kondisi fiskal Indonesia tengah menghadapi dinamika baru terkait pengelolaan pembiayaan negara. Meskipun rasio utang pemerintah terhadap Produk Domestik Br
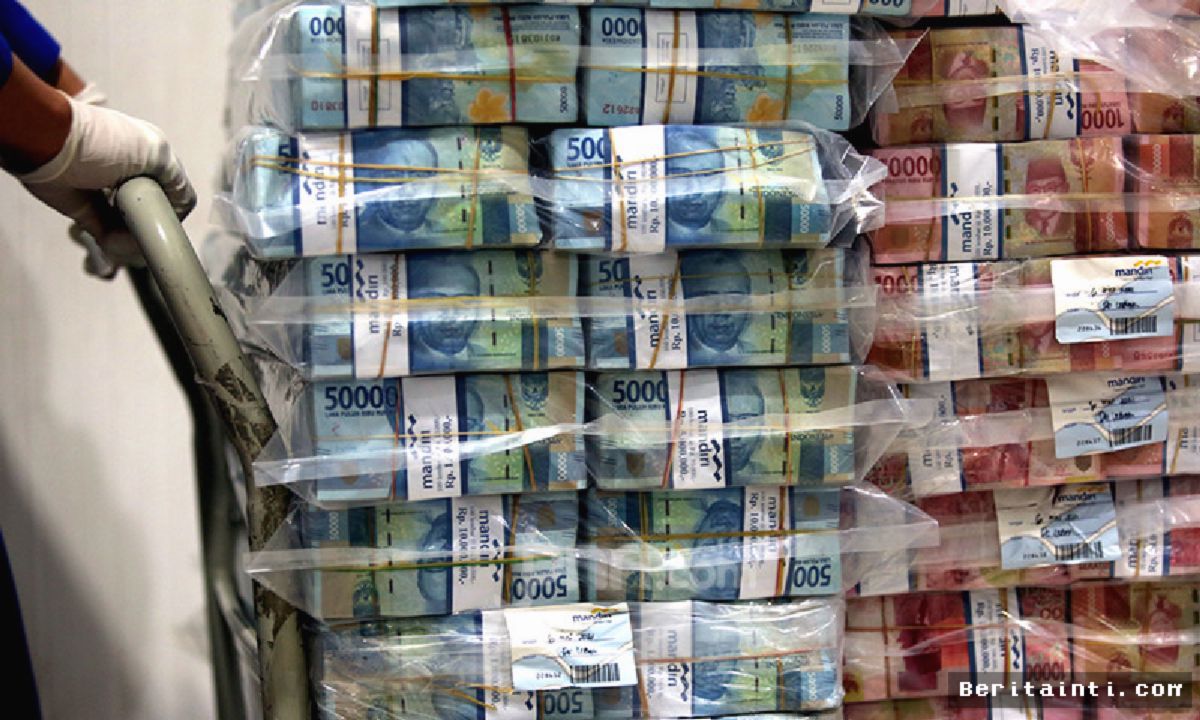
Kondisi fiskal Indonesia tengah menghadapi dinamika baru terkait pengelolaan pembiayaan negara. Meskipun rasio utang pemerintah terhadap Produk Domestik Bruto (PDB) dinilai masih berada dalam batas aman undang-undang, kerentanan struktural mulai terlihat dari profil jatuh tempo utang luar negeri (ULN) yang kian memendek.
Ekonom Center of Reform on Economics (CORE) Indonesia, Yusuf Rendy Manilet, mengingatkan bahwa pemerintah perlu mengantisipasi secara cermat konsekuensi dari profil jatuh tempo tersebut. Tekanan pembiayaan kembali (refinancing risk) berpotensi meningkat di tengah ketidakpastian suku bunga global dan volatilitas nilai tukar rupiah.
"Meskipun rasio utang terhadap PDB masih relatif aman di bawah batas ketentuan, risiko yang perlu diwaspadai adalah profil jatuh tempo utang luar negeri yang makin pendek. Hal ini membutuhkan strategi mitigasi yang solid agar beban fiskal tidak membengkak," ujar Yusuf Rendy Manilet.
Kronologi dan Perkembangan Struktur Utang Luar Negeri
Peningkatan risiko jatuh tempo ini tidak lepas dari akumulasi kebijakan pembiayaan dalam beberapa tahun terakhir. Berikut adalah rangkaian dinamika yang membentuk lanskap utang luar negeri Indonesia saat ini:
- Periode Ekspansi Fiskal Pandemi (2020–2022): Kebutuhan penanganan krisis kesehatan dan pemulihan ekonomi mendorong penerbitan surat utang dalam volume signifikan, sebagian di antaranya memiliki tenor jangka pendek dan menengah untuk menarik likuiditas cepat.
- Perubahan Kebijakan Moneter Global (2022–2023): Tren kenaikan suku bunga acuan oleh bank sentral utama dunia, khususnya Federal Reserve, membuat biaya penerbitan utang baru (cost of fund) melonjak drastis, sehingga opsi utang jangka panjang menjadi jauh lebih mahal.
- Fase Akumulasi Jatuh Tempo (2024–2029): Sejumlah instrumen utang yang ditarik pada periode krisis mulai memasuki masa jatuh tempo secara bersamaan, membebani alokasi Anggaran Pendapatan dan Belanja Negara (APBN) untuk pos pembayaran pokok dan bunga.
Analisis Risiko Terhadap APBN dan Stabilitas Moneter
Secara analitis, struktur tenor yang lebih pendek membawa dua konsekuensi utama bagi stabilitas makroekonomi nasional:
- Beban Bunga Utang yang Meningkat: Alokasi pembayaran bunga utang dalam APBN berisiko terus menggerus ruang fiskal belanja produktif, seperti pembangunan infrastruktur dan perlindungan sosial.
- Tekanan Cadangan Devisa: Pembayaran utang luar negeri dalam denominasi valuta asing berpotensi menekan posisi cadangan devisa Bank Indonesia, terutama jika penerimaan ekspor melambat.
- Kerentanan Sentimen Pasar: Ketergantungan pada rollover debt saat pasar keuangan global bergejolak dapat memaksa pemerintah menawarkan imbal hasil (yield) yang lebih tinggi demi menarik minat investor.
Guna meminimalkan risiko tersebut, CORE menyarankan pemerintah untuk memperkuat manajemen kewajiban utang (liability management), melakukan penarikan utang secara lebih selektif, serta mengoptimalkan penerimaan perpajakan domestik guna menekan ketergantungan pada pembiayaan eksternal.
Profil tenor utang luar negeri yang makin memendek meningkatkan refinancing risk di tengah era suku bunga tinggi. Bagaimana dampaknya terhadap APBN dan kestabilan rupiah? Baca selengkapnya di artikel ini.What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Reporter Pengadilan. Meliput kasus-kasus landmark di PN, PT, dan MA.

Comments (0)